
 8 мин.
- Покрытие оформляют на все риски или по поименованным рискам
- Цену полиса определяют груз, маршрут и франшиза
- Как оформить полис и что сверить до отправки
- При перегрузках важно, кто отвечает за груз на каждом участке
- Возмещение зависит от фиксации ущерба и сроков уведомления
- Выплату по грузу обеспечивают точная сумма, полный маршрут и быстрые действия при приемке
Тариф на страхование международного груза может выглядеть почти символическим: в коммерческом предложении одного из страховщиков ориентировочные ставки начинаются от 0,07%. Но выплату решает другое: совпадают ли данные полиса с фактической перевозкой и верно ли посчитана страховая сумма.
Важно и то, учтены ли перегрузки и хранение. Ошибка в инвойсе, занижение суммы или несогласованная смена транспорта могут обернуться спором со страховщиком и задержкой возмещения.
Покрытие оформляют на все риски или по поименованным рискам
Покрытие «с ответственностью за все риски» считается самым широким. Но оно действует с исключениями, которые прописаны в правилах страхования и в самом полисе. Покрытие по поименованным рискам применяют, когда перечень страховых событий определен заранее.
Например, в одном из практических примеров партию новых запасных частей для оборудования застраховали «с ответственностью за все риски» с учетом условий и исключений полиса. Дополнительно в нем прописали стихийные бедствия, хищение и подмочку атмосферными осадками.
Второй выбор касается формата полиса. Полис на одну перевозку оформляют под конкретную партию и маршрут. Генеральный полис подходит для регулярных перевозок на согласованных условиях.
Объем защиты тоже читают по тексту условий. По условиям одного из страховщиков защита охватывает сам груз на всем пути: временное хранение, перегрузки, перевалки и дополнительные риски. Широту покрытия определяют формулировка полиса и список исключений, а не название продукта.
Цену полиса определяют груз, маршрут и франшиза
Условия и стоимость страхования зависят от набора параметров. Страховщик смотрит на наименование, стоимость и состояние груза, а также на маршрут, виды транспорта и количество перегрузок. Учитываются заводская и транспортная упаковка, временное хранение, страховая сумма, франшиза и выбранное покрытие. Отдельно оценивают хрупкие, температурные, опасные и высоколиквидные товары, а также историю перевозок и убытков.
Франшиза — часть убытка, которую страховщик не возмещает. Ориентиры по ней и по ставке приведены в коммерческом предложении одного из страховщиков.
| Параметр | Ориентировочное значение |
|---|---|
| Ставка | от 0,07% |
| Франшиза | от 0,5% |
| Франшиза для изделий из стекла, хрупких материалов и грузов, подверженных бою | от 1% |
Это предварительная оценка. Такие тарифы не являются публичной офертой, и страховщик подтверждает их отдельно для каждой перевозки. Типовая ошибка — принять опубликованный тариф за окончательную цену.
Если вы сравниваете предложения, сопоставляйте не только ставку, но и франшизу, выбранное покрытие, учет перегрузок и временного хранения.
Как оформить полис и что сверить до отправки
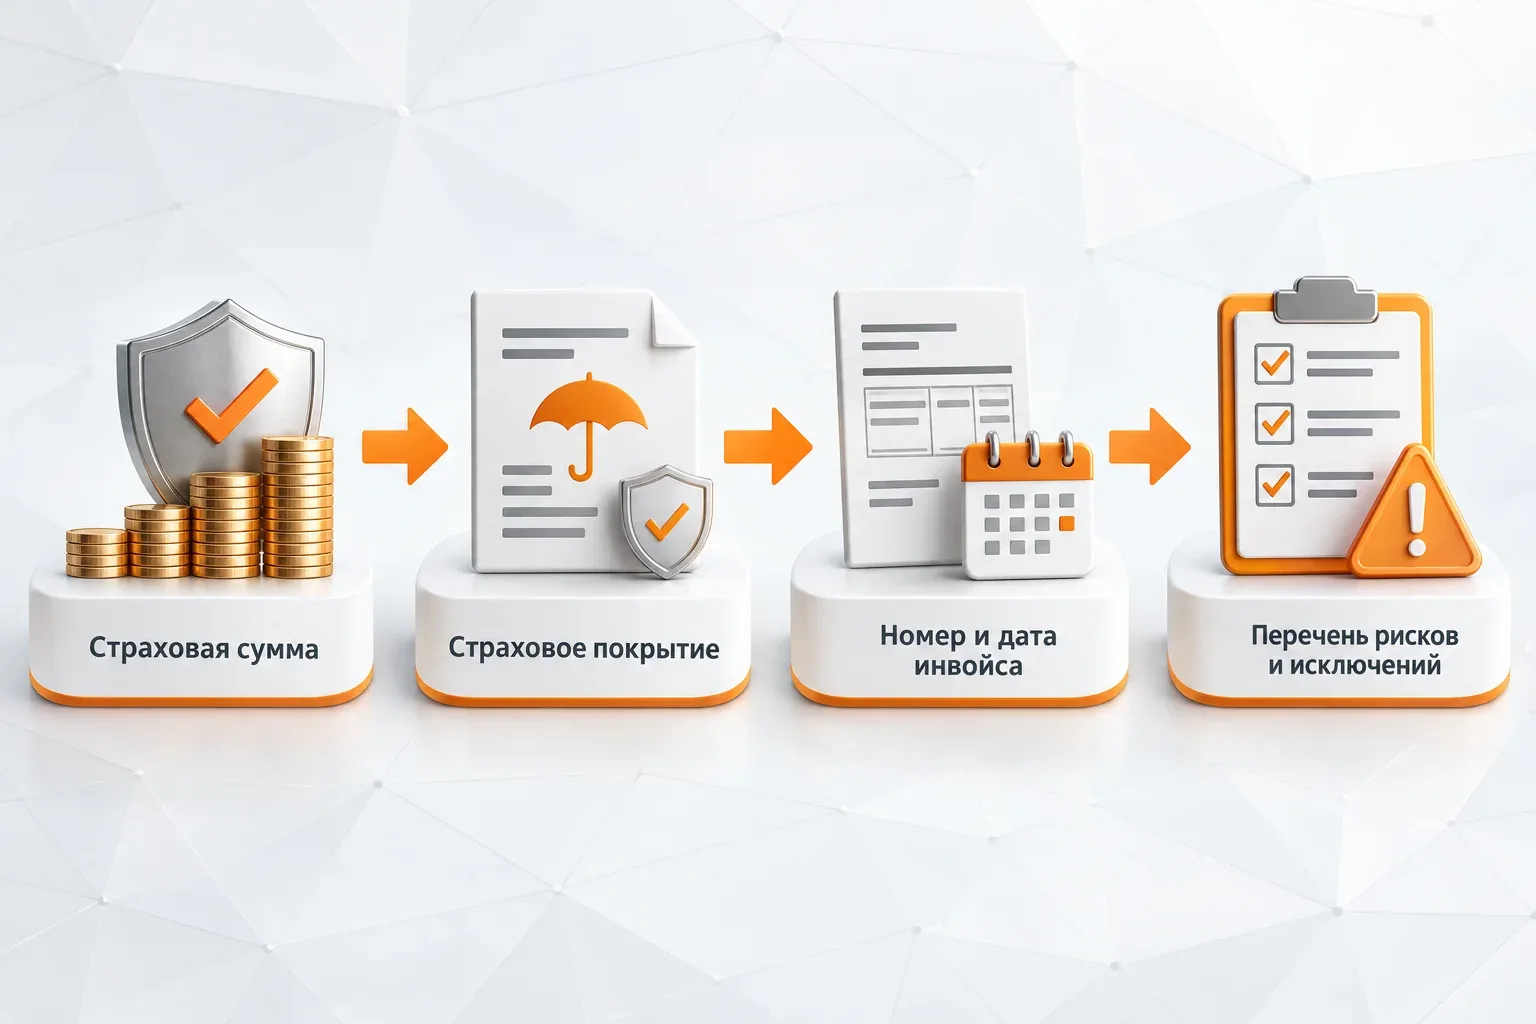
Порядок действий выглядит так.
- Определите страховую сумму до запроса полиса. Ее размер зависит от условий страхования и может включать стоимость груза и согласованные со страховщиком расходы, связанные с перевозкой. Одна из самых распространенных ошибок — занижение страховой суммы: при аварии или краже выплата может не покрыть весь ущерб.
- Выберите покрытие с учетом реальных рисков: кражи, повреждения груза, утраты и других рисков, предусмотренных условиями полиса. Некоторые компании выбирают слишком ограниченное страховое покрытие, и тогда оно не закрывает все убытки.
- При оформлении проследите, правильно ли указаны номер и дата инвойса. Сверьте также стоимость партии, количество товара, вид транспорта и номер транспортного средства. Для авиаперевозок вместо него указывают номер рейса.
- До оплаты полиса проверьте, совпадают ли груз, маршрут, транспорт и идентификаторы перевозки. Убедитесь, что включены погрузка, перегрузка, временное хранение и довоз до склада. Сверьте, каковы перечень рисков и исключений, как рассчитывается франшиза и кто указан страхователем и выгодоприобретателем. Проверьте, когда начинается и заканчивается ответственность, каковы срок оплаты премии и порядок уведомления.
Практический пример приводит одна из страховых площадок. Для импортера из Москвы готовили полис-оферту на разовую перевозку новых запасных частей для оборудования из Тайваня. Страховая сумма была эквивалентна 97 000 USD, страховая премия — 200 USD, а отношение премии к страховой сумме составило 0,206%. Действовала безусловная франшиза, а покрытие сформулировали «с ответственностью за все риски» с учетом условий и исключений полиса.
Есть и риск на стороне продавца. По наблюдению одного из экспертов, некоторые китайские продавцы страхуют груз в своих компаниях и занижают его стоимость в документах, чтобы заплатить меньше премии. Затем российские импортеры предъявляют такой полис на таможне, и это становится их проблемой. Сам эксперт теперь требует присылать полис на согласование до оформления и отгрузки.
При перегрузках важно, кто отвечает за груз на каждом участке
При международных перевозках нужно определить, кто отвечает за груз на каждом этапе. Ошибки в этом вопросе приводят к спорам и задержкам страховой выплаты.
Для дорогостоящих грузов нередко применяют такую схему: автомобиль идет из Шэньчжэня или Гуанчжоу до Благовещенска от 5 до 7 дней, затем груз перегружают через границу и отправляют внутренним авиарейсом до Шереметьева. Дорога занимает еще от 2 до 4 дней. Каждая перегрузка в такой цепочке — отдельная точка риска.
Случай потери описывает один из экспертов. Во время перегрузки на транзитном складе перевозчик потерял ящик с вентиляционной установкой. Недостачу обнаружили, когда товар доставили в Воронеж, выгрузили на складе покупателя, пересчитали и оприходовали.
В этой поставке был выбран базис CPT-Воронеж. В этой поставке был выбран базис CPT-Воронеж. При CPT риск утраты или повреждения товара переходит от продавца к покупателю при передаче товара перевозчику, поэтому дальнейшее распределение ответственности необходимо оценивать с учетом договоров перевозки и страхования. Это частный случай из одного источника, а не правило для всех поставок.
Изменение маршрута, транспорта, груза или хранения страхователю нужно согласовывать заранее. Если данные полиса не соответствуют фактической перевозке, это может повлиять на оценку риска и на урегулирование убытка.
Участки с перегрузками и сменой транспорта удобно разложить на схеме еще до оформления полиса, и для этого у Free Lines Company есть организация международных грузоперевозок под конкретный маршрут.
Возмещение зависит от фиксации ущерба и сроков уведомления
Если груз поврежден при приемке, зафиксируйте состояние конкретных мест и внесите оговорки в применимые документы. Затем уведомите ответственных по договору и полису. Сделать это нужно сразу: задержка с уведомлением страховщика может привести к отказу в выплате.
Для обращения обычно готовят инвойс, упаковочный лист, перевозочные документы, полис, фотографии, акт и расчет заявленного убытка. Окончательный состав пакета и срок уведомления определяют полис и правила выбранного страховщика. Поэтому сроки лучше выписать из полиса еще до отправки.
Отсутствие накладных, счетов-фактур и других подтверждающих документов усложняет получение возмещения. Ошибки в страховых документах могут стать причиной отказа, поэтому формы заполняют внимательно и указывают точные сведения о грузе и условиях перевозки.
По условиям одного из страховщиков после рассмотрения случая и решения о выплате деньги поступают в течение 1-2 рабочих дней. Время до самого решения зависит от полноты пакета документов.
Выплату по грузу обеспечивают точная сумма, полный маршрут и быстрые действия при приемке
Перед отправкой сверьте несколько пунктов:
- страховая сумма не занижена и включает согласованные со страховщиком расходы;
- маршрут указан со всеми перегрузками и временным хранением;
- изучены исключения и порядок расчета франшизы;
- данные инвойса совпадают в полисе и документах;
- известен срок уведомления страховщика.
Если маршрут или транспорт меняются, данные полиса перестают совпадать с фактической перевозкой. Это может повлиять на оценку риска и урегулирование, а потому изменение согласуют со страховщиком до его начала.
Разобрать маршрут с перегрузками и несколькими видами транспорта, а также состав пакета документов до оформления полиса готовы специалисты FLC.
Читайте также