
 6 мин.
- Коллегия ЕЭК изменила порядок заполнения декларации решением № 133
- Транспорт можно будет указать до погрузки товаров
- Во временной ДТ сведения о транспорте станут добровольными
- Какие сведения о транспорте сверяют до подачи декларации
- Транспорт в декларации определяют вступление решения № 133 в силу и вид ДТ
Коллегия Евразийской экономической комиссии приняла Решение от 20 октября 2026 г. № 133 об изменениях в Порядке заполнения декларации на товары. Оно касается сведений о транспорте при вывозе товаров из ЕАЭС и временного периодического декларирования в Российской Федерации.
Решение вступит в силу 22 ноября 2026 года. До этой даты действует прежняя редакция Порядка. До этого декларанты, которые готовят экспортные партии, работают по прежнему правилу: в графе 18 ДТ в предусмотренных Порядком случаях указывают сведения о транспортных средствах, на которые товары уже погружены для перевозки до места убытия.
Коллегия ЕЭК изменила порядок заполнения декларации решением № 133
ЕЭК сообщила в новости на своем сайте, что Коллегия расширила возможности указания сведений о транспортных средствах в декларации на товары. Сам акт — Решение Коллегии Евразийской экономической комиссии от 20 октября 2026 г. № 133, которым правят Порядок заполнения декларации на товары.
Важна и принадлежность документа, который меняют. Действующий Порядок заполнения декларации на товары утвердила Комиссия Таможенного союза, а не ЕЭК: это Решение от 20 мая 2010 г. № 257. Решение № 133 вносит в него точечные правки на основании пункта 5 статьи 105 Таможенного кодекса ЕАЭС.
Правки уточняют заполнение декларации на товары, вывозимые с таможенной территории. Они затрагивают 2 места Порядка: подпункт 9 пункта 18 и подпункт 8 пункта 41.20. Изменения по пункту 41.20 относятся к временному периодическому декларированию в Российской Федерации.
Например, декларант готовит документы на экспорт до вступления решения в силу. В этот период для него действует прежняя редакция Порядка.
Транспорт можно будет указать до погрузки товаров
Сейчас в декларации указывают только те транспортные средства, на которые товары уже погружены для перевозки внутри ЕАЭС. Правка подпункта 9 пункта 18 меняет эту конструкцию: после слова «погружены» появится пояснение «(будут погружены)».
После вступления Решения № 133 в силу в графе 18 можно будет указать и транспорт, который предназначен для доставки товаров до места убытия с таможенной территории Союза. Груз на него при этом может быть еще не погружен: речь о транспорте, на который товары еще будут погружены.
Например, товар перевозят внутри ЕАЭС с последующим вывозом за пределы Союза. Машину под рейс к месту убытия уже назначили, но еще не загрузили. По действующей редакции Порядка указывать такую машину в графе 18 не предусмотрено. После вступления решения в силу такие сведения можно будет заявить, не дожидаясь погрузки.
Как сообщила ЕЭК, поправки позволяют учитывать планируемую перевозку еще до погрузки.
Пока решение не вступило в силу, прежнее ограничение продолжает действовать: действующей редакцией не предусмотрено указывать в графе 18 транспорт, на который товары еще не погружены. Новая формулировка заработает по истечении 30 календарных дней с даты официального опубликования решения.
Во временной ДТ сведения о транспорте станут добровольными
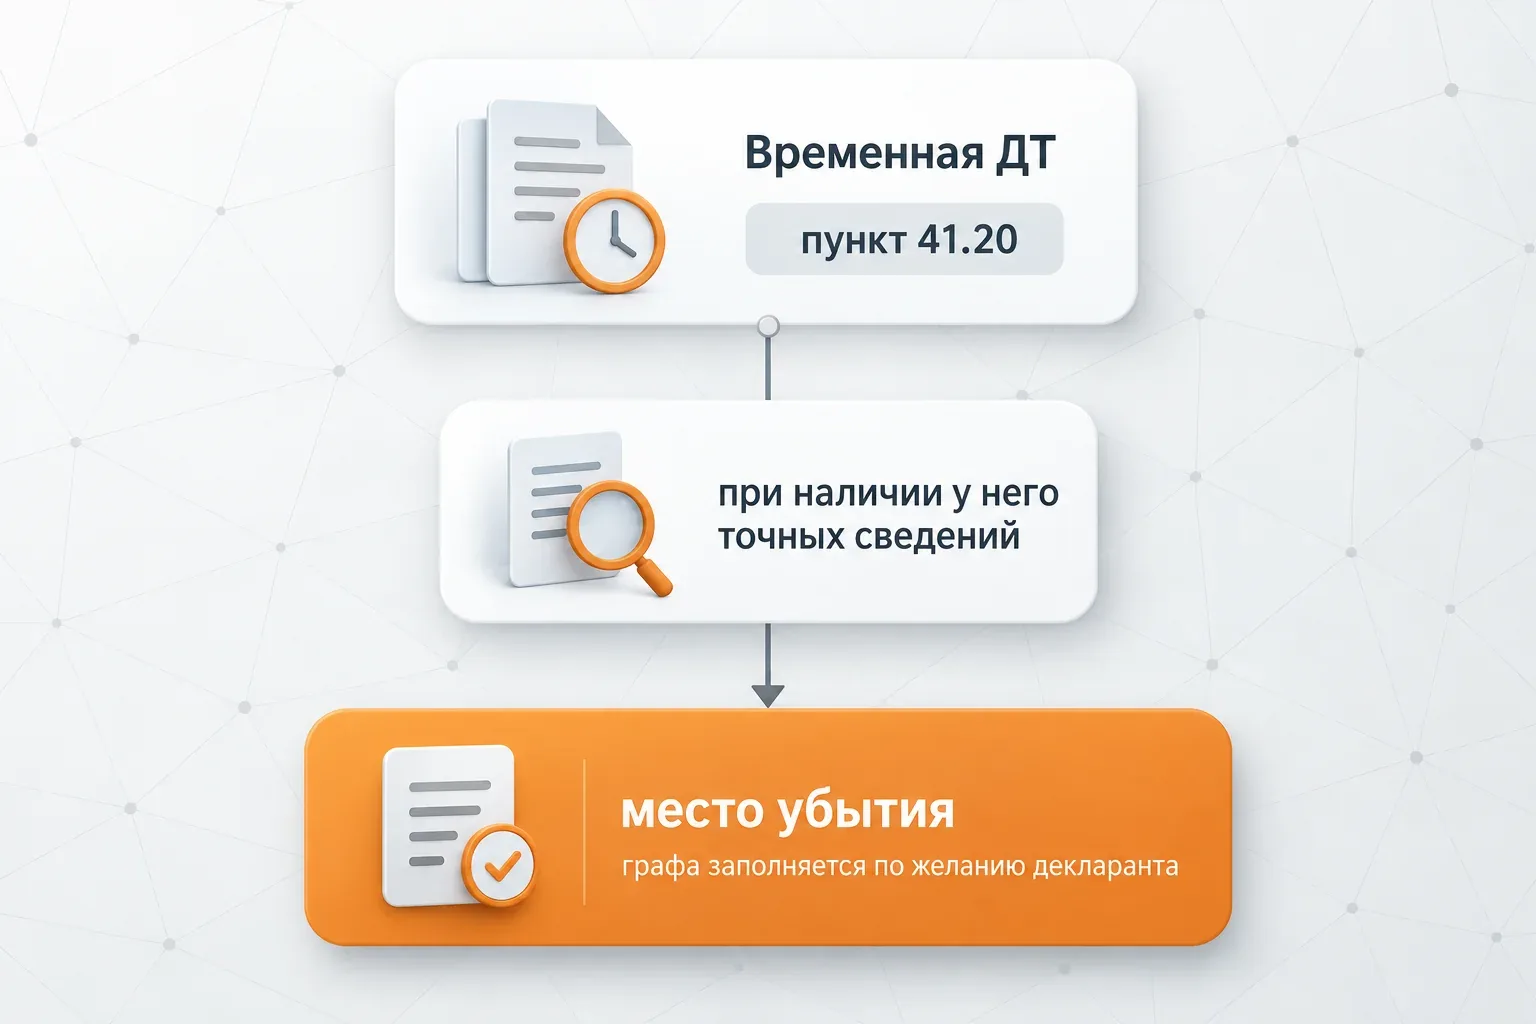
Для временного периодического таможенного декларирования в Российской Федерации решение меняет абзац второй подпункта 8 пункта 41.20 Порядка. В новой редакции во временной ДТ графа заполняется по желанию декларанта и только при наличии у него точных сведений.
Речь о графе 21, где отражают транспортное средство в месте убытия. Если точные данные известны на момент заполнения временной ДТ, их можно указать в графе 21. Если таких данных нет, графу можно не заполнять. Этот вариант будет прямо закреплен в Порядке.
Для регулярных поставок такой подход учитывает реальную картину: данные о транспорте не всегда известны к моменту заполнения декларации. Декларант не обязан вносить предположения. Достаточно сведений, в точности которых он уверен.
Какие сведения о транспорте сверяют до подачи декларации
Решение № 133 касается 2 мест Порядка, где речь о сведениях о транспорте: подпункта 9 пункта 18 и подпункта 8 пункта 41.20.
Правка подпункта 9 пункта 18 касается транспорта, на который товары погружены или будут погружены. Правка подпункта 8 пункта 41.20 относится ко временной ДТ при временном периодическом декларировании в Российской Федерации.
Поэтому данные о планируемом транспорте полезно сопоставить с данными перевозчика. Если в декларации указана одна машина, а на рейс вышла другая, может потребоваться корректировка сведений.
Особенно это заметно, когда груз еще не погружен, а транспорт назначен заранее.
Данные о рейсе для экспортной партии удобно собрать до подачи декларации в рамках таможенного оформления вывозимых товаров.
Транспорт в декларации определяют вступление решения № 133 в силу и вид ДТ
Решение Коллегии ЕЭК № 133 вступит в силу по истечении 30 календарных дней с даты официального опубликования. До этого в декларации указывают только транспорт, на который товары уже погружены для перевозки внутри ЕАЭС.
После вступления в силу в графе 18 можно будет указывать и транспорт, на который товары еще будут погружены. Во временной ДТ при временном периодическом декларировании в Российской Федерации графа 21 будет заполняться по желанию декларанта, если у него есть точные сведения. Заранее сопоставьте планируемый транспорт с данными перевозчика: при замене машины может потребоваться корректировка сведений.
Если вы готовите экспортные партии и хотите заранее выстроить работу с данными о транспорте, специалисты по таможенному оформлению помогут подготовить декларацию.
Вопросы и ответы
Можно ли по желанию указать транспортное средство в месте убытия?
Можно ли оставить графы 18 и 21 пустыми при предварительном декларировании?
Какие графы можно не заполнять при неполном таможенном декларировании?
Какие сложности бизнеса призваны урегулировать изменения?
При каком условии декларант может указать сведения о транспортном средстве?
Читайте также